Từ điển AI #11: Hallucination (Ảo giác AI) là gì? Khi máy móc “nói dối” một cách tự tin
24.09.2026
•
6 phút đọc

Mục lục
Sau khi vượt qua FA (Financial Accounting) ở cấp độ Applied Knowledge, phần lớn người học ACCA sẽ gặp lại kiến thức đó ở một mức độ sâu hơn khi bước vào môn FR. Vậy FR ACCA là gì, môn này khác FA ở điểm nào, và cần chuẩn bị gì để học hiệu quả?
Bài viết này sẽ giúp bạn đọc đúng ý nghĩa của pass rate ACCA ở từng cấp độ, chỉ ra những nguyên nhân phổ biến khiến thí sinh trượt dù ở cấp độ có số liệu phần trăm đỗ cao, và gợi ý cách ôn thi để không lãng phí cơ hội ngay từ vạch xuất phát.
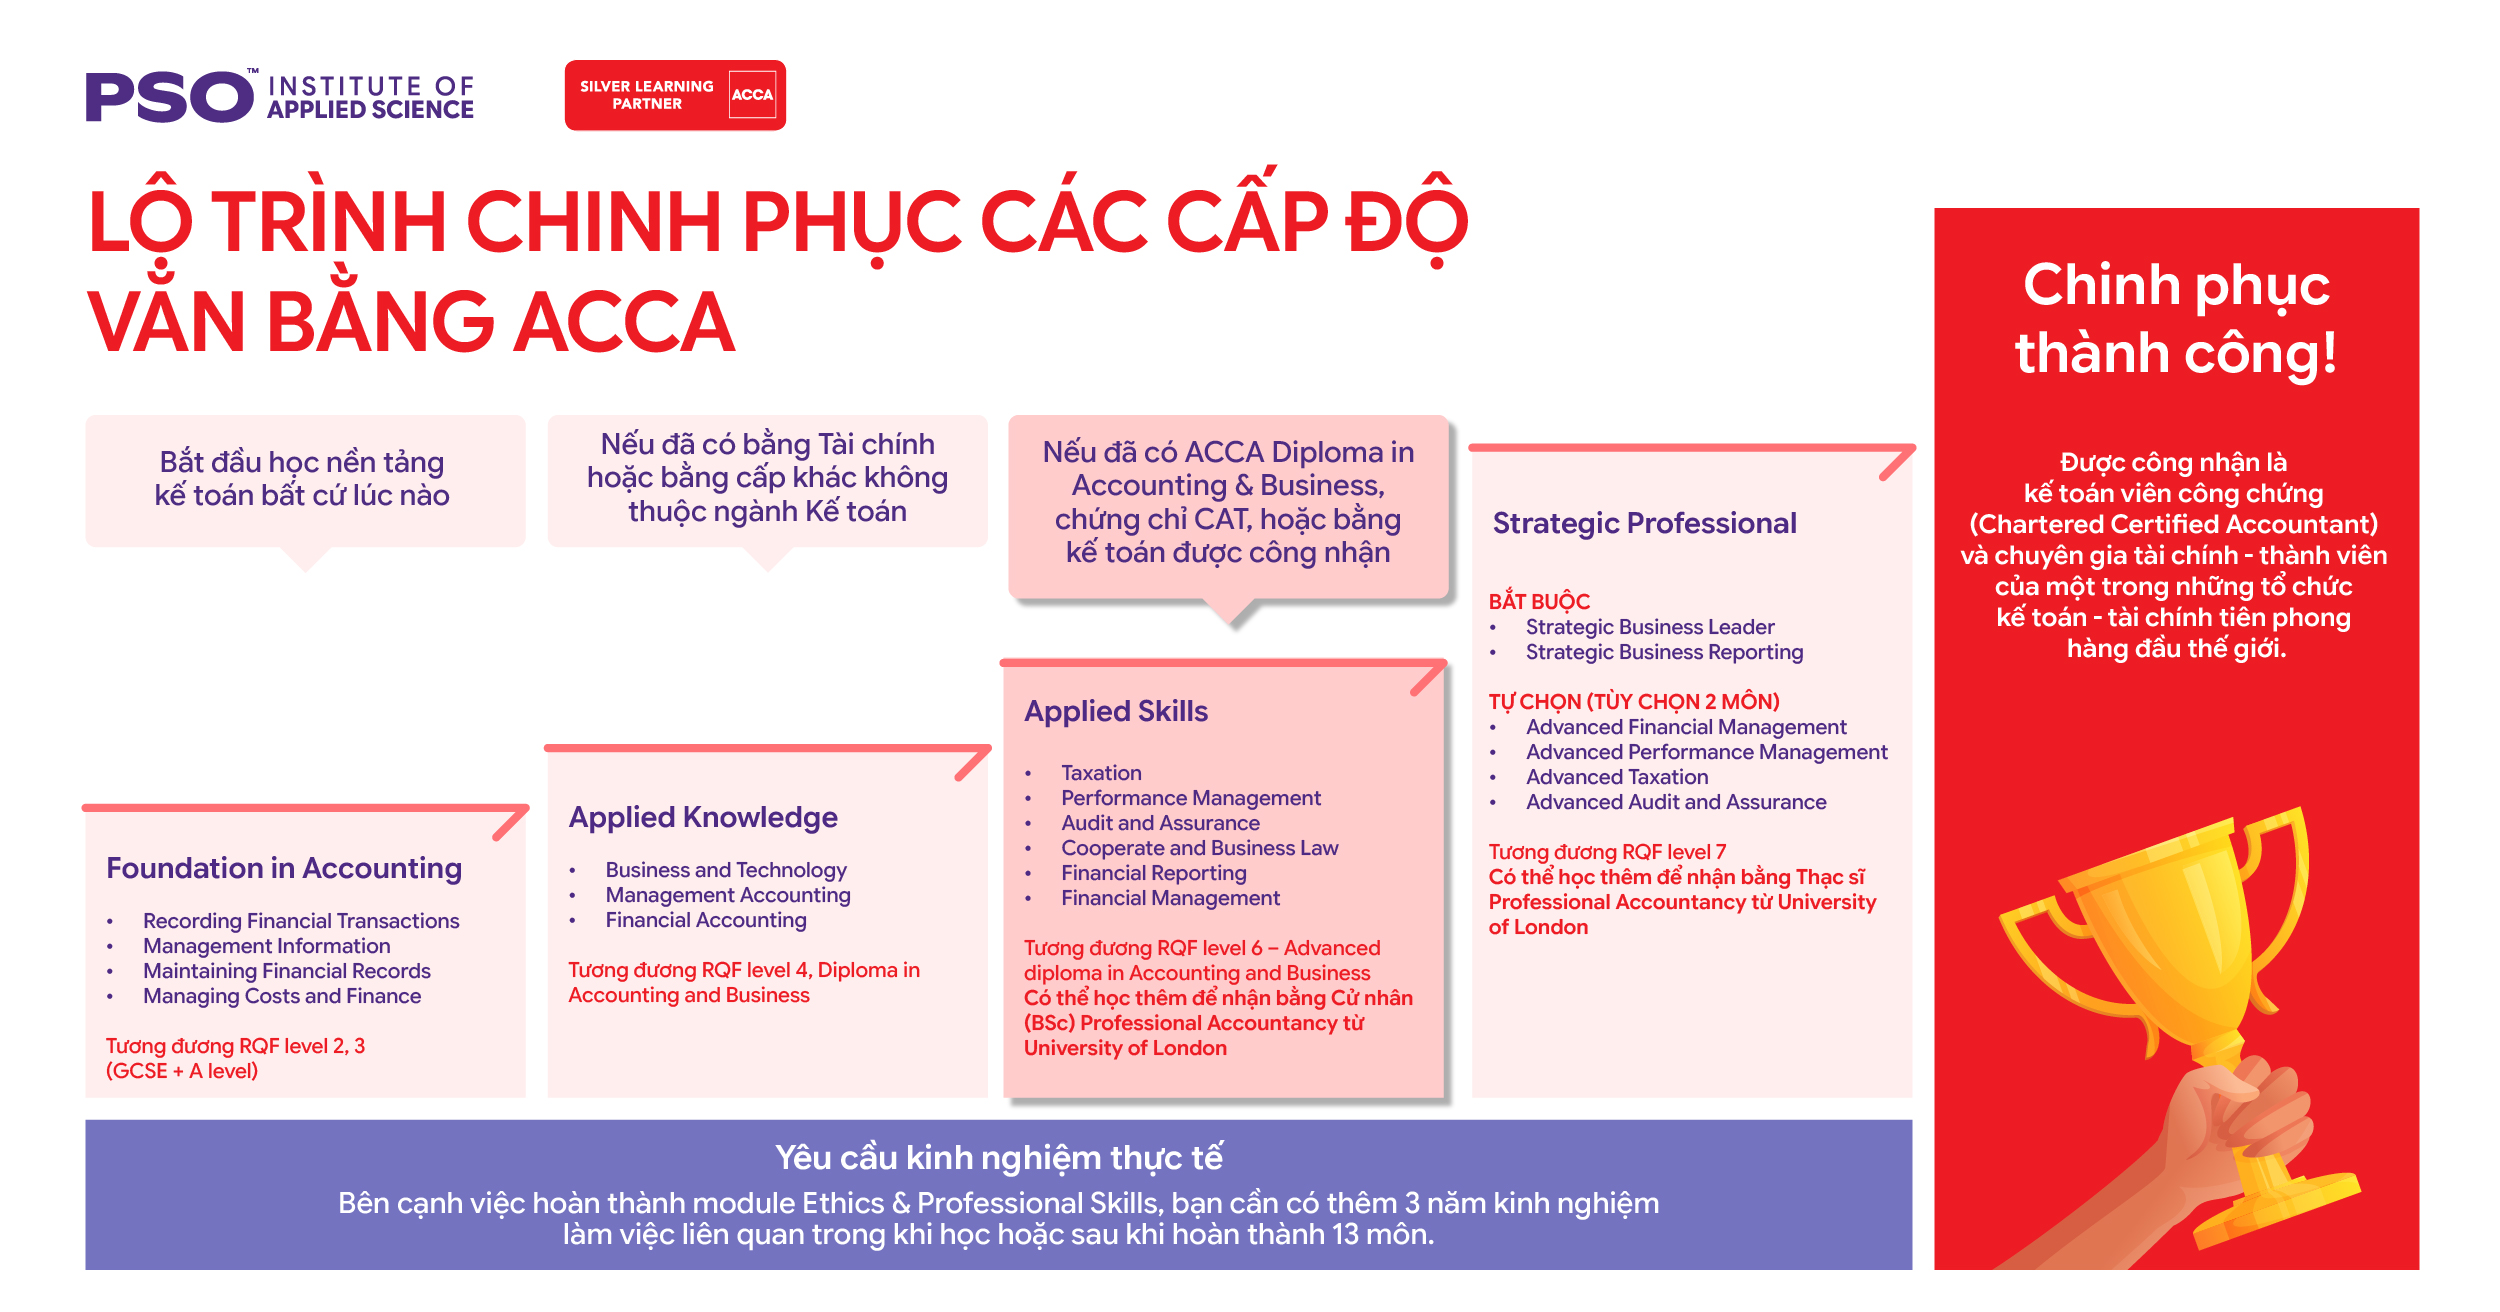
FR là viết tắt của Financial Reporting (Báo cáo tài chính), một trong 6 môn thuộc cấp độ Applied Skills của chương trình ACCA Qualification. Đây là môn học kế thừa trực tiếp từ FA (Financial Accounting) ở cấp độ Applied Knowledge, nhưng mở rộng phạm vi từ việc ghi nhận giao dịch kế toán đơn lẻ sang việc lập và trình bày báo cáo tài chính hoàn chỉnh theo chuẩn mực báo cáo tài chính quốc tế (IFRS).
Nói cách khác, nếu FA dạy cách “ghi sổ” đúng nguyên tắc, thì FR dạy cách biến những số liệu đã ghi nhận thành một bộ báo cáo tài chính có thể đọc, phân tích và ra quyết định, bao gồm cả báo cáo của một tập đoàn có nhiều công ty con.
FR nằm ở cấp độ Applied Skills, cấp độ thứ hai trong 3 cấp độ của ACCA, sau Applied Knowledge và trước Strategic Professional. Về mặt kiến thức nền, FR gắn chặt với FA: người học nên hoàn thành hoặc nắm vững FA trước khi bắt đầu FR, vì các nguyên tắc ghi nhận cơ bản (doanh thu, tài sản, khấu hao, dự phòng) từ FA được sử dụng lại xuyên suốt môn này mà không giảng lại từ đầu. Nội dung nền tảng của FA có thể xem chi tiết trong bài Cấu trúc môn học và phân tích chuyên sâu syllabus ACCA FA.
Ở chiều ngược lại, FR cũng là nền tảng bắt buộc cho môn SBR (Strategic Business Reporting) ở cấp độ Strategic Professional. Người không nắm chắc FR thường gặp khó khăn đáng kể khi học SBR, vì SBR chỉ mở rộng thêm độ phức tạp và tình huống phân tích chứ không dạy lại các kỹ thuật hợp nhất báo cáo tài chính từ đầu.
Syllabus FR ACCA được tổ chức xoay quanh bốn nhóm nội dung chính.
Khung khái niệm và chuẩn mực báo cáo tài chính: ôn lại và mở rộng khung khái niệm (Conceptual Framework) cùng các chuẩn mực IFRS liên quan đến ghi nhận và đo lường tài sản, nợ phải trả, doanh thu.
Lập báo cáo tài chính cho một doanh nghiệp đơn lẻ: kỹ thuật điều chỉnh số liệu, xử lý các giao dịch phức tạp hơn FA như thuê tài sản, công cụ tài chính, thanh toán trên cơ sở cổ phiếu, sau đó trình bày thành bộ báo cáo tài chính hoàn chỉnh.
Hợp nhất báo cáo tài chính (Consolidated Financial Statements): đây là phần chiếm trọng số lớn và thường được xem là phần khó nhất của môn, yêu cầu hợp nhất báo cáo của công ty mẹ với công ty con, công ty liên kết, xử lý lợi thế thương mại và các bút toán loại trừ nội bộ tập đoàn.
Phân tích và diễn giải báo cáo tài chính: sử dụng các chỉ số tài chính để đánh giá tình hình hoạt động, khả năng thanh toán và hiệu quả sử dụng vốn của doanh nghiệp, gắn với bối cảnh ra quyết định thực tế hơn là chỉ tính toán đơn thuần.
FR thường được người học đánh giá khó hơn FA ở ba điểm.
Thứ nhất, khối lượng kiến thức lớn hơn đáng kể, đặc biệt ở phần hợp nhất báo cáo tài chính, nơi một câu hỏi có thể yêu cầu xử lý đồng thời nhiều chuẩn mực khác nhau thay vì một chủ đề đơn lẻ.
Thứ hai, dạng câu hỏi chuyển dần từ tính toán thuần tuý sang kết hợp tính toán với giải thích, đòi hỏi khả năng trình bày lập luận bên cạnh việc ra đúng đáp số.
Thứ ba, đề thi thường lồng ghép tình huống thực tế của doanh nghiệp, buộc người học phải xác định đúng chuẩn mực áp dụng trước khi tính toán, thay vì được cho sẵn công thức cần dùng.
Góc nhìn về độ khó và các yếu tố ảnh hưởng đến kết quả thi ở môn nền tảng FA, vốn có liên hệ trực tiếp đến FR, được phân tích trong bài Phân tích độ khó và các yếu tố ảnh hưởng đến kết quả thi môn Financial Accounting của ACCA.
Một số nguyên tắc giúp việc ôn luyện FR hiệu quả hơn:
Ôn lại FA có trọng điểm trước khi bắt đầu FR, tập trung vào các bút toán điều chỉnh và nguyên tắc ghi nhận thường bị nhầm lẫn, thay vì học lại toàn bộ từ đầu.
Luyện tập hợp nhất báo cáo tài chính theo từng dạng bài tách biệt trước (công ty con sở hữu toàn phần, sở hữu một phần, công ty liên kết), sau đó mới luyện các đề tổng hợp nhiều dạng cùng lúc.
Làm quen với việc giải thích lý do áp dụng một chuẩn mực cụ thể bằng lời, không chỉ dừng ở việc tính ra con số, vì đây là kỹ năng được chấm điểm riêng trong đề thi.
Luyện đề theo đúng thời gian quy định để rèn tốc độ, vì khối lượng tính toán ở FR thường khiến người mới học dễ bị thiếu thời gian nếu chỉ luyện tập không giới hạn giờ.
Vì FR là môn bản lề nối giữa kiến thức nền tảng và các môn báo cáo tài chính nâng cao sau này, một lộ trình ôn tập có giảng viên hướng dẫn theo từng dạng bài thường giúp rút ngắn thời gian làm quen. Chương trình ACCA của PSO có lộ trình luyện thi riêng cho các môn thuộc cấp độ Applied Skills, trong đó có FR.
So với FA, FR mở rộng phạm vi từ một doanh nghiệp đơn lẻ sang cả tập đoàn có công ty con, đồng thời yêu cầu vận dụng nhiều chuẩn mực IFRS hơn thay vì chỉ những nguyên tắc kế toán cơ bản. Vai trò của FA trong toàn bộ chiến lược chinh phục văn bằng ACCA được phân tích thêm trong bài Vai trò của Financial Accounting trong cấu trúc lộ trình và chiến lược chinh phục văn bằng ACCA.
So với SBR ở cấp độ Strategic Professional, FR tập trung vào kỹ thuật lập và hợp nhất báo cáo đúng chuẩn mực, trong khi SBR yêu cầu thêm khả năng đánh giá, phản biện và tư vấn dựa trên báo cáo đó trong bối cảnh kinh doanh phức tạp hơn. Nắm chắc FR vì vậy không chỉ để vượt qua một môn thi, mà còn quyết định mức độ thuận lợi khi học tiếp SBR sau này.
Có thể học FR trước khi hoàn thành FA không? Không nên. Dù ACCA không luôn khoá cứng thứ tự đăng ký thi, FR sử dụng lại phần lớn nguyên tắc ghi nhận từ FA mà không giảng lại, nên học FR khi chưa vững FA thường khiến người học mất nhiều thời gian ôn bổ sung.
Phần hợp nhất báo cáo tài chính có bắt buộc phải thuộc lòng công thức không? Việc nắm công thức là cần thiết, nhưng đề thi thường đặt trong tình huống cụ thể, nên hiểu bản chất giao dịch quan trọng hơn học vẹt công thức, vì cùng một công thức có thể cần điều chỉnh khác nhau tuỳ dữ kiện đề bài.
FR có được miễn thi theo bằng cấp đại học không? FR thuộc cấp độ Applied Skills nên ít có khả năng được miễn thi rộng rãi như các môn Applied Knowledge, mức miễn thi cụ thể (nếu có) phụ thuộc vào thoả thuận công nhận giữa ACCA và từng trường đại học.
Học FR mất bao lâu là hợp lý? Thời gian ôn luyện tuỳ thuộc vào mức độ vững của nền tảng FA, nhưng phần lớn người học cần một khoảng thời gian ôn tập tập trung, không nên học xen kẽ quá nhiều môn khác cùng lúc vì khối lượng bài tập hợp nhất báo cáo tài chính đòi hỏi luyện tập lặp lại đều đặn.
FR ACCA là môn Financial Reporting thuộc cấp độ Applied Skills, kế thừa trực tiếp từ FA và là nền tảng bắt buộc cho SBR sau này. Trọng tâm của môn nằm ở kỹ thuật lập báo cáo tài chính cho doanh nghiệp đơn lẻ, hợp nhất báo cáo tài chính tập đoàn và phân tích báo cáo theo chuẩn mực IFRS. Nắm chắc FA trước khi bắt đầu, luyện tập hợp nhất báo cáo theo từng dạng bài, và rèn kỹ năng giải thích bằng lời là những yếu tố quyết định để vượt qua môn học này một cách vững vàng.
Để có lộ trình ôn luyện FR phù hợp với nền tảng hiện tại, trang chương trình ACCA Applied Skills của PSO cung cấp thông tin chi tiết về lớp ôn luyện Financial Reporting và có thể đăng ký tư vấn trước khi bắt đầu.